 E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, Kiina | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体



Maailmanlaajuinen lanka- ja kaapeliteollisuus: koko ja mittakaava
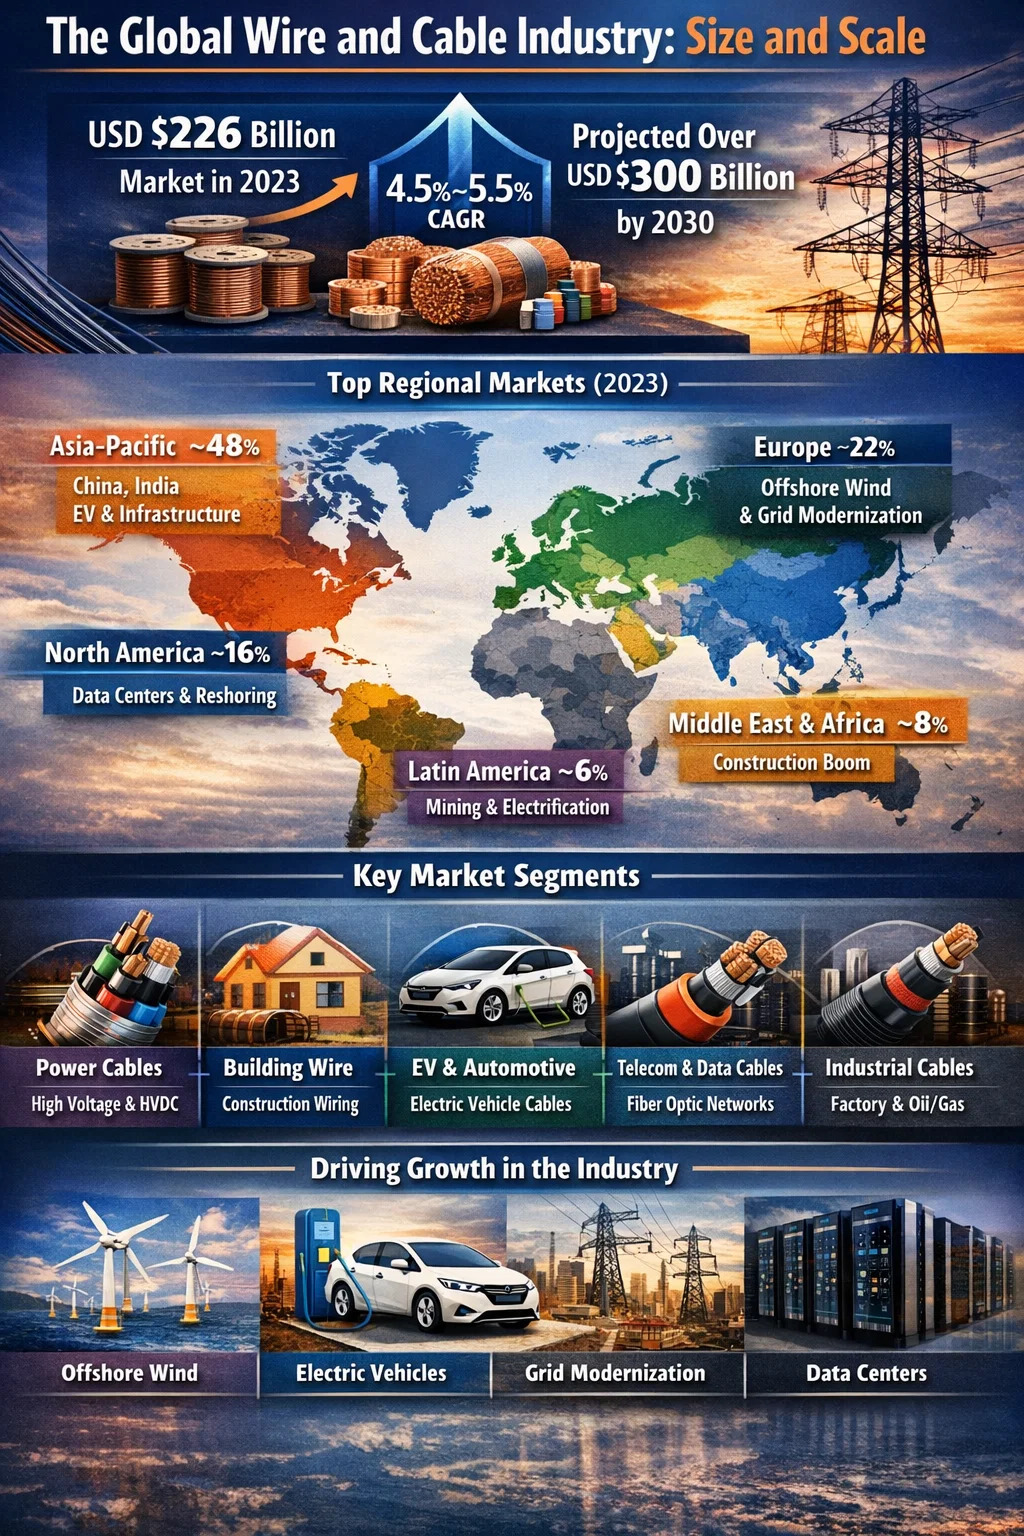
Lanka- ja kaapeliteollisuus on yksi maailman suurimmista valmistussektoreista. Maailman lanka- ja kaapelimarkkinoiden arvoksi arvioitiin vuonna 2023 noin 226 miljardia dollaria , ja analyytikot arvioivat sen ylittävän 300 miljardia Yhdysvaltain dollaria vuoteen 2030 mennessä ja kasvavan noin 4,5–5,5 prosentin vuosittaisella kasvuvauhdilla segmentistä riippuen. Tämä mittakaava tekee alan liikevaihdoltaan vertailukelpoisen globaalin puolijohdelaitesektorin kanssa ja huomattavasti suuremman kuin monet muut tunnetut valmistusteollisuuden alat.
Fyysisesti ilmaistuna teollisuus tuottaa satoja miljoonia kilometrejä lankaa ja kaapeleita vuosittain. Yksittäinen suuren mittakaavan lanka- ja kaapeliekstruuderilinja, joka kulkee nopeudella 1 000 metriä minuutissa pienellä tuotteella, voi tuottaa yli 500 000 kilometriä eristettyä lankaa yhdessä vuodessa. Käsiteltyjen materiaalien – kuparin, alumiinin, PVC:n, XLPE:n, PE:n, LSZH-yhdisteiden – valtava määrä on huikea. Pelkästään lanka- ja kaapeliteollisuuden kuparin kulutus edustaa karkeasti 60–65 % maailman jalostetun kuparin kokonaiskysynnästä , joka vuonna 2023 oli noin 15 miljoonaa tonnia maailmanlaajuisesta noin 25 miljoonasta tonnista.
Alueellinen jakautuminen: mitkä markkinat hallitsevat
Lanka- ja kaapeliteollisuus ei ole jakautunut tasaisesti maailmanlaajuisesti. Tuotanto ja kulutus ovat keskittyneet voimakkaasti muutamille alueille, ja Aasian ja Tyynenmeren alue johtaa suurella marginaalilla.
| Alue | Arvioitu markkinaosuus (2023) | Keskeinen kasvun kuljettaja | Suunniteltu CAGR (2024–2030) |
|---|---|---|---|
| Aasian ja Tyynenmeren alue | ~48 % | Kiinan infrastruktuuri, Intian kaupungistuminen, sähköautojen valmistus | 5,5 % – 6,5 % |
| Euroopassa | ~22 % | Offshore tuulivoima, verkon modernisointi, sähköautojen käyttöönotto | 4,0 % – 5,0 % |
| Pohjois-Amerikassa | ~16 % | Verkkoinvestoinnit, datakeskukset, tuotannon uudelleensijoittaminen | 4,0 % – 4,8 % |
| Lähi-itä ja Afrikka | ~8 % | Rakennusbuumi, sähköinfrastruktuurin laajentaminen | 5,0 % – 6,0 % |
| Latinalaisessa Amerikassa | ~6 % | Sähköistysprojektit, kaivosteollisuuden kaapelit | 3,5 % – 4,5 % |
Kiina yksin vastaa karkeasti 35 % maailmanlaajuisesta lanka- ja kaapelituotannosta , jota ohjaavat sen massiivinen sähköverkon laajennusohjelma, kiinteistö- ja infrastruktuurirakentaminen sekä asema maailman suurimpana sähköautomarkkinana. Kiinalaiset lanka- ja kaapelivalmistajat, joita johtavat yhtiöt, kuten Hengtong Group, Zhongtian Technology ja Baosheng Science and Technology, ovat skaalautunut nopeasti ja kilpailevat nyt maailmanlaajuisesti, mukaan lukien Kaakkois-Aasiassa ja Afrikassa sijaitsevista merenalaisista kaapeliprojekteista.
Euroopassa markkinat määrittävät EU:n rakennustuoteasetuksen mukaiset korkeatasoiset tuotteet merituulivoimaan, suurjännitetasavirtasiirtoon (HVDC) ja paloturvallisiin rakennuskaapeleihin. Eurooppalaiset kaapelinvalmistajat, kuten Prysmian (Italia), Nexans (Ranska) ja NKT (Tanska/Saksa), ovat investoineet voimakkaasti merenalaisten kaapelien kapasiteettiin ja käyttävät lanka- ja kaapeliekstruuderilinjoja, jotka pystyvät tuottamaan kaapeleita jopa 525 kV HVDC jännitteellä.
Johdin- ja kaapelimarkkinoiden segmenttikohtainen jakautuminen
Lanka- ja kaapeliteollisuus ei ole yhtenäinen markkina-alue. Se on jaettu useisiin erillisiin segmentteihin, joista jokaisella on oma dynamiikkansa, teknologiavaatimukset ja kasvuvauhti. Näiden segmenttien ymmärtäminen on välttämätöntä kaikille, jotka arvioivat, mihin lanka- ja kaapeliekstruuderilaitteiden kysyntä on menossa.
Virtakaapelit (siirto- ja jakelu)
Tämä on suurin yksittäinen segmentti, joka vastaa karkeasti 35–40 % lankojen ja kaapelien kokonaismarkkinoista arvon mukaan . Voimakaapeleilla siirretään sähköä tuotantolähteistä loppukuluttajille siirtoverkkojen (joissa jännite on 66 kV - 500 kV ja enemmän) ja jakeluverkkojen (tyypillisesti 1 kV - 33 kV) kautta. Maailmanlaajuinen pyrkimys korvata vanhenevia ilmajohtoja maakaapeleilla, yhdistää merellä sijaitsevia tuulipuistoja ja laajentaa HVDC-yhteyksiä maiden välillä ylläpitää vahvaa kysyntää. Prysmianin suurjännite- ja merikaapeleiden tilauskanta ylitti viime vuosina 15 miljardia euroa, mikä osoittaa, kuinka pitkälle kysyntä on kehittynyt suhteessa asennettuun tuotantokapasiteettiin.
Rakennusjohdot ja johdotusjärjestelmät
Rakennuslanka – asuin- ja liikerakentamisessa käytettävät PVC- tai XLPE-eristetyt johtimet – on volyymiltaan suurin segmentti valmistetun kaapelin kokonaispituudella. Tämä segmentti liittyy tiiviisti rakentamiseen. Pelkästään Yhdysvalloissa rakennuslankamarkkinat ylittävät 10 miljardia dollaria vuodessa. Tuotteet, kuten THHN/THWN (mitoitettu 90 °C kosteisiin tiloihin), NM-B (Romex) ja panssaroitu kaapeli (MC-kaapeli) valmistetaan nopeilla yksiruuviisilla lanka- ja kaapeliekstruuderilinjoilla, jotka voivat kulkea yli 500 metrin minuuttinopeudella.
Autot ja EV Wire
Autojen lankasegmentti kasvaa nopeammin kuin lähes mikään muu. Perinteisiä autojen johtoja – ohutseinäisiä PVC- tai XLPE-eristettyjä kuparijohtimia, jotka on niputettu johtosarjoihin – täydennetään akkusähköajoneuvojen suurjännitekaapeleilla. Nämä HV-kaapelit toimivat 400 V - 800 V DC jännitteellä, vaativat erikoissuojaus- ja eristysjärjestelmiä ja niiden on täytettävä vaativat lämpö- ja mekaaniset suorituskykystandardit. Maailmanlaajuisten autojen johdinsarjamarkkinoiden arvoksi arvioitiin yli 50 miljardia Yhdysvaltain dollaria vuonna 2023, ja merkittävä osa kasvusta johtuu suoraan sähköistyksen avulla ohjatun ajoneuvon johdinpitoisuuden kasvusta.
Tietoliikenne- ja datakaapelit
Tähän segmenttiin kuuluvat valokuitukaapelit, strukturoidut kaapelointi (Cat 6, Cat 6A, Cat 8 datakeskukset), koaksiaalikaapelit ja LAN-kaapelit. Valokuitukaapelin globaali käyttöönotto on kiihtynyt jyrkästi FTTH (fiber to the home) -ohjelmat Aasiassa ja Euroopassa sekä hyperscale-palvelinkeskusten rakentaminen maailmanlaajuisesti. Pelkästään US Broadband Equity, Access and Deployment (BEAD) -ohjelma sitoi 42,5 miljardia dollaria laajakaistan laajentamiseen, josta merkittävä osa rahoittaa kuitukaapelin käyttöönottoa. Kuituoptisen toissijaisen pinnoitteen ja puskuriputkien tuotantoon tarkoitettujen lanka- ja kaapeliekstruuderin linjojen on saavutettava erittäin tiukat mittatoleranssit - tyypillisesti ±0,005 mm - linjanopeuksilla 300 metriin minuutissa.
Teollisuus- ja instrumentointikaapelit
Teollisuuskaapelit tehtaisiin, öljy- ja kaasulautoihin, kaivostoimintaan ja prosessilaitoksiin edustavat pitkälle erikoistunutta ja arvokasta segmenttiä. Näitä kaapeleita ovat alustakaapeleita, instrumentointikaapeleita, lämpöparin jatkokaapeleita, VFD-kaapeleita ja räjähdyssuojattuja kaapeleita vaarallisiin paikkoihin. Marginaalit tässä segmentissä ovat huomattavasti korkeammat kuin hyödykerakennuslangalla, ja tässä käytetyt lanka- ja kaapeliekstruuderikokoonpanot sisältävät usein useita ristipäätä suojaten, täyteaineiden ja ulkovaippojen levittämiseksi useissa läpimenoissa.
Mikä edistää kasvua lanka- ja kaapeliteollisuudessa?
Alan kasvuuraa seuraavan vuosikymmenen aikana muokkaavat useat rakenteelliset voimat, jotka poikkeavat olennaisesti tyypillisestä rakennussykliin perustuvasta kysynnästä.
Energian siirtyminen ja offshore-tuuli
Siirtyminen fossiilisista polttoaineista uusiutuvaan energiaan on kenties tehokkain yksittäinen liikkeellepaneva voima lanka- ja kaapeliteollisuudessa nykyään. Pelkästään merituuli vaatii valtavia määriä kaapelia. Tyypillinen 1 GW:n merituulipuisto vaatii noin 600–800 kilometriä ryhmien välisiä kaapeleita (33 kV) ja 100–200 kilometriä vientikaapeleita (132–400 kV). Euroopassa on tällä hetkellä asennettuna yli 30 GW offshore-tuulivoimaa, ja sen tavoitteena on ylittää 300 GW vuoteen 2050 mennessä. Jokainen gigawatti offshore-tuulivoiman kapasiteettia kuluttaa noin 1 000 metristä tonnia kaapelin eristysmassaa, joka käsitellään erikoislanka- ja kaapeliekstruuderijärjestelmillä.
Sähköajoneuvojen tunkeutuminen
Sähköajoneuvojen käyttöönotto muokkaa autojen lankasegmenttiä dramaattisesti. Itse ajoneuvon lisäksi latausinfrastruktuuri vaatii merkittäviä kaapeliinvestointeja. Yksi DC-pikalatausasema, jonka teho on 150–350 kW, vaatii paksuja, taipuisia, nestejäähdytteisiä kaapeleita, joita olisi pidetty eksoottisina erikoistuotteina vain viisi vuotta sitten. Kun maailmanlaajuinen sähköautojen myynti lähestyy kymmeniä miljoonia yksiköitä vuodessa, korkean suorituskyvyn langan ja kaapelin kysyntä – ja niiden valmistukseen tarvittava suulakepuristuskapasiteetti – kasvaa tällä markkinaraolla vuosittain kaksinumeroista vauhtia.
Globaali verkon modernisointi
Suuri osa maailman sähkönsiirtoinfrastruktuurista rakennettiin 1960- ja 1970-luvuilla, ja se on nyt suunnitellun käyttöikänsä kohdalla tai sen jälkeen. Kansainvälinen energiajärjestö IEA arvioi näin Maailmanlaajuisten verkkoinvestointien on oltava 600 miljardia dollaria vuodessa vuoteen 2030 mennessä energiasiirtymän tukemiseen – yli kaksinkertainen nykyinen vuotuinen investointitaso. Merkittävä osa investoinneista kohdistuu kaapeliin: maanalaisiin jakelukaapeleihin, jotka korvaavat ilmajohtoja, uusiin siirtokäytäviin ja rajayhdysjohtoihin.
Palvelinkeskukset ja digitaalinen infrastruktuuri
Hyperscale-palvelinkeskukset, joita rakennetaan tukemaan tekoälyn työkuormia ja pilvilaskentaa, kuluttavat poikkeuksellisen paljon virta- ja signaalikaapeleita. Yksi suuri konesalilaitos voi vaatia miljoonia metrejä strukturoitua kaapelointia, tuhansia metrejä keskijännitekaapelia tulevaan syöttöön ja huomattavia pituuksia valokaapelia sisäisiin ja ulkoisiin yhteyksiin. Maailmanlaajuisesti rakenteilla olevan yli 300 hyperscale-palvelinkeskuksen ansiosta yksin tämä segmentti lisää merkittävästi lankojen ja kaapelien kysyntää.
Kaupungistuminen kehittyvillä markkinoilla
Intiassa, Kaakkois-Aasiassa, Afrikassa ja Lähi-idässä nopea kaupungistuminen luo jatkuvaa peruskysyntää rakennusjohdoille, jakelukaapeleille ja tietoliikennekaapeleille. Pelkästään Intian lanka- ja kaapelimarkkinoiden arvoksi arvioitiin noin 15 miljardia dollaria vuonna 2023, ja sen odotetaan kasvavan yli 10 % CAGR:llä vuoteen 2030 mennessä, mikä johtuu hallituksen kunnianhimoisista sähköistysohjelmista, älykkäiden kaupunkien aloitteista ja kasvavasta valmistussektorista. Tämä on käynnistänyt intialaisten valmistajien investointiaallon lanka- ja kaapeliekstruuderilaitteisiin, jotka haluavat laajentaa kapasiteettia ja päivittää vanhemmista koneista nopeampiin, tarkempiin nykyaikaisiin laitteisiin.
The Lanka- ja kaapeliekstruuderi Markkinat laajemmalla toimialalla
Lanka- ja kaapeliekstruuderimarkkinat – koneet, joita käytetään eristämään ja päällystämään johtimia – ovat merkittävä osa laajemmista lanka- ja kaapelilaitteiden markkinoista. Globaalit lanka- ja kaapelikonemarkkinat (mukaan lukien suulakepuristimet, mutta myös kertauskoneet, panssarilinjat, testauslaitteet ja rumpurullaimet) arvostettiin noin 4–5 miljardia dollaria vuodessa . Suulakepuristuslaitteet muodostavat tästä suurimman yksittäisen laitekategorian.
Lanka- ja kaapeliekstruuderijärjestelmien kysyntä seuraa tarkasti kaapelivalmistusteollisuuden investointitrendejä. Kun kaapelikysyntä kasvaa – kuten vuodesta 2021 lähtien merituulen, sähköauton ja verkkoinvestointitekijöiden vuoksi – kaapelien valmistajat vastaavat tilaamalla uusia suulakepuristuslinjoja. Eurooppalaisten valmistajien, kuten Mailleferin (Nextrom), Troesterin ja Rosendahlin huippuluokan lanka- ja kaapeliekstruuderilinjojen toimitusajat ovat joissakin tapauksissa pidentyneet 18–24 kuukauteen suuren tilausmäärän vuoksi.
Avainlanka- ja kaapeliekstruuderien valmistajat ja heidän painopisteensä
- Maillefer (Nextrom, Suomi/Sveitsi): Erikoistunut suurjännitekaapelien puristuslinjoihin, kuituoptisiin tuotantolaitteisiin ja silloitusjärjestelmiin. Heidän CV-putkiteknologiansa XLPE-eristykseen pidetään laajalti alan johtavana.
- Troester (Saksa): Tunnettu erittäin tarkoista yksi- ja kolminkertaisista koekstruusiopäistä keski- ja suurjännitekaapeleille sekä kumikaapelin vulkanointilinjoista kaivos- ja teollisuussovelluksiin.
- Rosendahl Nextrom (Itävalta): Tarjoaa täydelliset lankojen ja kaapelien suulakepuristuslinjat, mukaan lukien laskutus-, ekstruuderi-, jäähdytys-, mittaus- ja vastaanottojärjestelmät, jotka on integroitu digitaaliseen prosessinhallintaan. Vahva sekä kuparilankaeristyksen että kuituoptisen toissijaisen pinnoitteen suhteen.
- Davis-Standard (USA): Pohjois-Amerikan johtava lanka- ja kaapeliekstruuderijärjestelmien toimittaja johto-, kytkentäjohto- ja koaksiaalikaapelisovelluksiin, jolla on vahva asennettu kanta yhdysvaltalaisten ja latinalaisamerikkalaisten kaapelivalmistajien keskuudessa.
- Kiinalaiset valmistajat (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Kilpaile aggressiivisesti hinnasta keskitason segmentissä toimittamalla lanka- ja kaapeliekstruudereita Aasian, Lähi-idän ja Afrikan valmistajille, jotka tarvitsevat luotettavaa suorituskykyä alhaisemmilla pääomakustannuksilla kuin eurooppalaiset vaihtoehdot.
Lanka- ja kaapeliekstruuderin toimittajan valinta heijastaa usein kaapelin valmistajan kohdistamaa tuotetyyppiä ja laatutasoa. Hyödykkeiden rakennuslangan valmistajat voivat valita kiinalaisia ekstruudereita minimoidakseen pääomakustannukset, kun taas merenalaisten kaapelien, autojen suurjännitekaapeleiden tai ilmailulangan valmistajat investoivat poikkeuksetta eurooppalaisiin tai japanilaisiin laitteisiin saavuttaakseen asiakkaidensa vaatiman prosessin vakauden ja dokumentaation jäljitettävyyden.
Raaka-ainehuolto: kupari-, alumiini- ja polymeeriyhdisteet
Lanka- ja kaapeliteollisuus on syvästi riippuvainen keskeisten raaka-aineiden hankinnasta ja hinnoittelusta. Kupari- ja alumiinijohtimien kustannukset vastaavat tyypillisesti 50–70 % valmiin kaapelin kokonaiskustannuksista , mikä tarkoittaa, että raaka-aineiden hintojen heilahteluilla on suuri vaikutus teollisuuden tuloihin ja katteisiin.
Kupaririippuvuus ja hintavaihtelu
Kupari on suosituin johdinmateriaali useimmissa lanka- ja kaapelisovelluksissa sen erinomaisen johtavuuden ansiosta (noin 58 MS/m verrattuna alumiinin 37 MS/m). Kuparin hinnat ovat kuitenkin erittäin vaihtelevia, ja ne vaihtelevat noin 6 000 dollarista tonnilta vuoden 2020 alimmilla tasoilla yli 10 000 dollariin tonnilta huippukysynnän aikana. Tämä epävakaus välittyy kaapelihintoihin, mikä tekee alan tuloluvuista herkkiä hyödykesykleille tavoilla, jotka vääristävät yksinkertaisia vuosittaisia vertailuja. Monet suuret kaapelivalmistajat suojaavat kupaririskiä futuurisopimuksilla ja ylläpitävät asiakkaiden kanssa sopimuksia, jotka sisältävät kuparin hinnanmuutoslausekkeita.
Polymeeriyhdisteiden tarjonta
Lanka- ja kaapeliekstruuderijärjestelmien kautta prosessoidut eristys- ja vaippamateriaalit – PVC-yhdisteet, XLPE-, PE-, LSZH-yhdisteet – toimittaa maailmanlaajuisesti erikoisseosten verkosto. Tärkeimpiä toimittajia ovat Borealis, Dow Chemical, Hanwha Solutions ja Sinopec. Vuosina 2020–2022 koetut toimitusketjun häiriöt voivat aiheuttaa merkittäviä tuotannon viivästyksiä ja kustannusten nousua kaapelivalmistajille. LSZH-yhdisteiden kasvava kysyntä, joka johtuu paloturvallisuusmääräysten tiukentumisesta maailmanlaajuisesti, on pakottanut seosvalmistajat investoimaan uuteen kapasiteettiin pysyäkseen tahdissa.
Alumiini kuparin korvikkeena
Segmenteissä, joissa paino ja hinta ovat kriittisiä – ilmajohdot, suuren poikkileikkauksen omaavat jakelukaapelit ja joillakin markkinoilla rakennuslangat – käytetään alumiinijohtimia kuparin sijaan. Alumiini on noin kolmannes kuparin kustannuksista ja kolmasosan painosta kuparin pituusyksikköä kohti (tosin alhaisemmalla johtavuudella per poikkileikkausyksikkö). Alumiinijohtimissa käytetyt lanka- ja kaapeliekstruuderi- ja suutinpääkonfiguraatiot vaativat säätöjä kupariin verrattuna, koska pehmeämpi alumiinipinta on herkempi naarmuuntumiselle ja vaatii erilaisia ristipään esilämmityslämpötiloja eristeen hyvän tarttuvuuden saavuttamiseksi.
Kapasiteettirajoitukset ja investointisykli kaapelien valmistuksessa
Yksi tärkeimmistä lanka- ja kaapeliteollisuutta tällä hetkellä muokkaavista dynamiimista on, että kysyntä keskeisillä kasvusegmenteillä – erityisesti offshore-tuulikaapeleiden, HVDC-kaapeleiden ja sähköautojen suurjännitekaapeleiden – on ylittänyt tuotantokapasiteetin. Tämä ei ole lyhytaikainen epätasapaino. Uuden suurjännitekaapelitehtaan rakentaminen tai olemassa olevan merkittävä laajentaminen kestää kolmesta viiteen vuotta investointipäätöksestä täyteen tuotantoon, ja uuden suurjännitetuotteiden lanka- ja kaapeliekstruuderilinjan käyttöönotto on itsessään 12-24 kuukauden prosessi.
Prysmian, Nexans, NKT ja LS Cable ovat kaikki ilmoittaneet merkittävistä kapasiteetin laajennusohjelmista. Prysmian investoi yli miljardi euroa uusiin ja laajennettuihin tiloihin vuoteen 2027 mennessä erityisesti suurjännite- ja merenalaisia kaapeleita varten. NKT rakentaa Saksaan uutta offshore-tuulikaapeleiden tehdasta. Nämä investoinnit eivät sisällä vain rakennuksia ja infrastruktuuria, vaan myös tarkoitukseen rakennettuja lanka- ja kaapeliekstruuderilinjoja, jotka pystyvät kolminkertaiseen koekstruusioon XLPE-järjestelmissä jopa 525 kV jännitteellä.
Huippuvalmistajien suurjännitekaapeleiden tilauskanta on noussut joissakin tapauksissa neljästä kuuteen vuoteen , mikä tarkoittaa, että tänään tilatut kaapelit voidaan toimittaa vasta vuosina 2028–2030. Tämä ennennäkemätön tilanne heijastaa sekä energiasiirtymäinvestoinnin laajuutta että rakenteellista vaikeutta pääomavaltaisen ja teknisesti vaativan valmistusprosessin nopeassa mittakaavassa.
Lanka- ja kaapeliteollisuuden työllisyys ja taloudellinen vaikutus
Lanka- ja kaapeliteollisuus työllistää satoja tuhansia ihmisiä ympäri maailmaa valmistus-, suunnittelu-, myynti-, asennus- ja tukitoiminnoissa. Pelkästään Yhdysvalloissa lankojen ja kaapelien valmistussektori työllistää noin 70 000 - 80 000 ihmistä suoraan , ja monet muut työskentelevät niihin liittyvissä langanveto-, kuparitanko- ja seosten valmistustoiminnoissa. Euroopassa suuria työnantajia ovat Prysmian ja Nexans, jotka kumpikin työllistävät yli 25 000 henkilöä maailmanlaajuisesti.
Taloudellinen kerrannaisvaikutus on merkittävä. Tuotannossa oleva lanka- ja kaapeliekstruuderilinja vaatii operaattoreita, prosessiinsinöörejä, laatuteknikoita, huoltosähkö- ja mekaanikkoja, logistiikkahenkilöstöä sekä myynti- ja asiakaspalvelutiimiä. Keskikokoinen kaapelitehdas, jossa on 10–15 suulakepuristuslinjaa, voisi työllistää suoraan 200–500 henkilöä ja lisätyötä epäsuorasti paikallisissa kuparitangon, polymeeriyhdisteiden, teräslankapanssarin, kaapelirummujen ja pakkausmateriaalien toimitusketjuissa.
Lankojen ja kaapelien valmistuksen uudelleensijoittamisesta – erityisesti Yhdysvalloissa ja Euroopassa – on tulossa poliittinen prioriteetti, kun hallitukset tunnustavat, että kotimainen kaapelituotantokapasiteetti on strategisesti tärkeä energiasiirtymälle ja kansalliselle verkkoturvallisuudelle. Useat yhdysvaltalaiset kaapelivalmistajat ovat ilmoittaneet uusista laitosinvestoinneista tai laajennuksista vetoamalla nimenomaisesti tarpeeseen toimittaa kotimaista uusiutuvaa energiaa ja verkon modernisointiprojekteja paikallisesti valmistetulla kaapelilla, mikä vähentää riippuvuutta tuonnista.
Teknologiatrendit muokkaavat johtojen ja kaapelien valmistusta
Volyymien raakakasvun lisäksi lanka- ja kaapeliteollisuutta muokkaavat tekniset muutokset, jotka vaikuttavat siihen, mitä tuotteita valmistetaan, miten ne valmistetaan ja mitä laitteita niiden valmistukseen tarvitaan.
Ekstruusiolinjojen digitalisointi
Nykyaikaiset lanka- ja kaapeliekstruuderijärjestelmät integroidaan yhä enemmän digitaalisiin prosessinohjausalustoihin. OPC-UA-datayhteydet, sisäänrakennettu röntgen- ja lasermittaus suljetun silmukan takaisinkytkennällä ja MES-integraatio mahdollistavat valmistajat voivat seurata jokaista valmistettua kaapelimetriä täydellä prosessin jäljitettävyydellä. Tämä ei ole vain laadunhallinnan etu – siitä on tulossa kaupallinen vaatimus, erityisesti merituuli- tai ydinvoimasovelluksiin tarkoitetuissa kaapeleissa, joissa sääntelyviranomaiset vaativat dokumentoituja prosessitietoja laitoksen käyttöiän ajalta.
Uudet eristysmateriaalit ja korkeammat jännitevaatimukset
Siirtyminen korkeampiin siirtojännitteisiin (resistiivisten häviöiden vähentämiseksi pitkillä etäisyyksillä) ja HVDC-tekniikan kehitys lisäävät uusien eristysmateriaalien ja tarkempien ekstruusioprosessien kysyntää. DC-XLPE – polyeteeni, joka on kehitetty erityisesti HVDC-sovelluksiin – vaatii erittäin puhtaat käsittelyolosuhteet ja erittäin tarkan seinämän paksuuden säädön, koska DC-sähkökentät vaikuttavat eristysvikojen kanssa eri tavalla kuin AC-kentät. HVDC-kaapeleiden valmistukseen käytettävien lanka- ja kaapeliekstruuderijärjestelmien on täytettävä puhtausstandardit, jotka ovat joiltakin osin lähellä puolijohdevalmistuksen standardeja.
Kierrätys ja kiertotalouden paineet
Halogeenittomien ja kierrätettävien kaapelimateriaalien säädöspaine kasvaa maailmanlaajuisesti. EU:n ekologisen suunnittelun asetus ja laajennettu tuottajavastuu ovat alkaneet vaikuttaa kaapelien suunnitteluun ja materiaalivalintoihin. Tämä luo kysyntää uusille yhdisteformulaatioille, joita voidaan käsitellä olemassa olevilla lanka- ja kaapeliekstruuderilaitteilla ja jotka täyttävät sekä suorituskykystandardit että elinkaaren lopun kierrätettävyysvaatimukset – teknisesti haastava yhdistelmä, joka ajaa merkittäviä T&K-investointeja koko toimitusketjussa.
 Liittyvät Tuotteet











